

البيع بالقسط الشهري: كيف تُعدّ عرضًا للقطعة يجمع خطة الدفع والتمويل العقاري
العرض التجاري للقطعة يبدأ من طريقة الدفع: اسأل عن الدفعة الأولى والقسط المريح، وقارن خطة المطوّر بالتمويل العقاري، واختر بضعة خيارات، وأرسلها رابطًا بشروط واضحة.
الجواب المختصر: احسب من القسط لا من السعر
نادرًا ما يبدأ المشتري بالسعر الكامل. السؤال المعتاد مختلف: «كم الدفعة الأولى، وكم سأدفع شهريًا؟» قد يكون المشتري مستثمرًا يريد معرفة المبلغ الذي سيجمّده الآن، أو عائلة تريد التأكد من أن الميزانية تحتمل القسط. وفي الحالتين يتكلم بلغة الدفعات لا بلغة المجموع.
وغالبًا ما يختار هذا المشتري عن بُعد، عبر وسيط عقاري، ويقارن بين ثلاث طرق للدفع: خطة الدفع من المطوّر، أو أمواله الخاصة، أو التمويل العقاري. لذلك يجب أن يعرض العرض الطرق الثلاث جنبًا إلى جنب، بشروط معلنة، وأن يصل إليه بطريقة يسهل فتحها وتمريرها.
- لماذا يسأل المشتري عن الدفعة الأولى والقسط
- خطة الدفع أم التمويل العقاري: كيف تقارن بمثال
- ما الذي يجب أن يتضمنه العرض
- لماذا الرابط أفضل للمشتري البعيد وللوسيط
- كيف ترد بسرعة وبأي أداة
المقال لمديري المبيعات ومديري الحسابات وملّاك المجمعات السكنية.
لماذا يسأل المشتري عن الدفعة الأولى والقسط الشهري
في المقابلات وصف مديرو المبيعات والوسطاء المشهد نفسه: العميل يصوغ طلبه عبر الدفعة الأولى والقسط الشهري. السعر الكامل يأتي ثانيًا، والأهم هو العبء على الميزانية أو على التدفق النقدي.
وهذا منطقي. قطعة الأرض مع المنزل تُشترى عادة على دفعات أو بتمويل، والقرار يُتخذ على أساس المبلغ الشهري. الجواب «القطعة بكذا والمنزل يبدأ من كذا» يترك المشتري يحسب وحده، وكثيرًا ما تتوقف المحادثة عند هذه الخطوة، خصوصًا إذا كان المشتري في بلد آخر ويتواصل عبر الرسائل.
المدير الذي يجيب بالدفعات يتكلم لغة المشتري، ويستبعد فورًا ما لا يناسبه، ولا يضيّع وقت الوسيط في خيارات لن يشتريها عميله.
الجواب بالسعر
- سعر القطعة والمنزل كلٌّ على حدة
- المشتري يحسب الدفعات وحده
- لا يتضح هل الخيار في متناوله
الجواب بالدفعات
- القطعة مع المنزل بمبلغ إجمالي واحد
- الدفعة الأولى والقسط لكل طريقة دفع
- يتضح أي الخيارات مناسبة
خطة الدفع أم التمويل العقاري: كيف تقارن وتختار الخيارات
اسأل المشتري ثلاثة أسئلة: كم يستطيع أن يدفع الآن، وما القسط الشهري المريح له، وعلى أي مدة. ثم احسب الطريقتين بالشروط الفعلية: شروط خطة الدفع التي يحددها المطوّر، وسعر الفائدة من البنك الشريك في تاريخ اليوم.
خطة الدفع بلا فائدة تُحسب ببساطة: السعر ناقص الدفعة الأولى، مقسومًا على عدد الأشهر. أما التمويل العقاري بأقساط متساوية فيُحسب بالصيغة: القسط = مبلغ التمويل × i / (1 − (1 + i)⁻ⁿ)، حيث i هو سعر الفائدة السنوي مقسومًا على 12، وn هو عدد الأشهر.
مثال بأرقام افتراضية وبأي عملة. سعر القطعة مع المنزل 200,000 والدفعة الأولى 40,000. خطة دفع من المطوّر بلا فائدة على 48 شهرًا: نحو 3,333 شهريًا. تمويل عقاري على 160,000 بفائدة 6% سنويًا لمدة 25 عامًا: نحو 1,031 شهريًا. الخطة أعلى قسطًا وأقصر مدة ولا تحتاج إلى موافقة بنك؛ التمويل أخف شهريًا لكنه يضيف فائدة ويتوقف على قرار البنك. هذه ليست أسعار سوق ولا توصية، بل حساب يمكن تكراره في أي جدول.
ويمكن الحساب بالعكس: من القسط إلى السعر. مبلغ التمويل = القسط × (1 − (1 + i)⁻ⁿ) / i، ثم تُضاف الدفعة الأولى فيظهر الحد الأعلى للسعر. بقسط 1,000 وفائدة 6% و25 عامًا يكون التمويل نحو 155,200؛ وعلى 20 عامًا ينخفض إلى نحو 139,600. لذلك تُكتب الشروط في العرض ولا تبقى في ذهن المدير.
بعد ذلك اختر من ثلاثة إلى خمسة خيارات ضمن الحد: اثنان دونه، وواحد عنده، وواحد أعلى قليلًا، ليرى المشتري ما الذي يحصل عليه إذا دفع أكثر.
- الدفعة الأولى والقسط والمدة
- خطة المطوّر مقابل التمويل
- الحد الأعلى للسعر
- من ثلاثة إلى خمسة خيارات في العرض
ما الذي يجب أن يتضمنه العرض
سيعرض المشتري العرض على عائلته أو شريكه أو مستشاره، وربما من دون أن يرى الموقع بنفسه. لذلك يجب أن يحمل كل ما يلزم لاتخاذ القرار دون مكالمة، ولا شيء يتبيّن لاحقًا أنه غير صحيح.
أكثر ما ينقص العروض أمران: شروط الحساب وتاريخه. القسط بلا مدة وفائدة لا يعني شيئًا، ومن دون تاريخ سيستند المشتري بعد شهر إلى رقم لم يعد قائمًا.
- القطعة: الرقم والمساحة والحالة والسعر في تاريخ العرض، وموقعها على المخطط
- المنزل: التصميم والمساحة والسعر وما يشمله
- الإجمالي: القطعة مع المنزل بمبلغ واحد، مع ذكر العملة
- طرق الدفع جنبًا إلى جنب: الدفع الكامل، خطة الدفع من المطوّر، التمويل العقاري
- لكل طريقة: الدفعة الأولى والقسط والمدة، وسعر الفائدة إن وُجد
- تنبيه: حساب التمويل مبدئي، والشروط والقرار للبنك
- الخطوة التالية: الحجز، أو جولة بالفيديو أو في الموقع، أو طلب التمويل
رابط للاختيار بدل لقطات الشاشة وملفات PDF
الطريقة المعتادة هي تجميع العرض من لقطات للمخطط وجدول ونص في تطبيق المراسلة. هذا يستغرق وقتًا، ويختلف شكله من مدير إلى آخر، ويتقادم لحظة إرساله: بيعت القطعة أو تغيّر السعر وبقيت الصورة.
الرابط إلى قائمة الخيارات يعمل بشكل مختلف. يفتح المشتري الخيارات نفسها بحالاتها وأسعارها الحالية، ويعود إليها في وقته، ويمررها إلى عائلته أو شريكه في بلد آخر. والوسيط يمرر الرابط نفسه إلى عميله دون أن يعيد إعداد شيء.
يبقى ملف PDF مفيدًا عندما يُطبع العرض أو يُرفق برسالة أو يُقدَّم إلى البنك. المعادلة العملية: رابط للاختيار والنقاش، وPDF أو صورة لتثبيت خيار محدد.
المهم في الرابط: يُفتح على الهاتف دون تسجيل دخول، ويعرض المنشور فقط — بلا حقول داخلية ولا عمولة الوسيط — ويمنح المشتري خطوة واضحة: التواصل أو الحجز.
كيف ترد بسرعة على المشتري والوسيط
في المقابلات أقرّ مديرو المبيعات بأن إعداد قائمة يدويًا وفق ميزانية العميل — مع حساب التمويل والبحث عن الصور والتنسيق — يأخذ وقتًا طويلًا. والوسيط الذي طلبها لعميله لن ينتظر، وسيعرض ما يصله أولًا.
السرعة لا تأتي من بطولة المدير، بل من الاستعداد المسبق:
- جدول واحد بشروط خطط الدفع وشروط البنوك الشريكة، مع تاريخ التحديث
- حاسبة واحدة «القسط ← الحد الأعلى للسعر» لكل المديرين
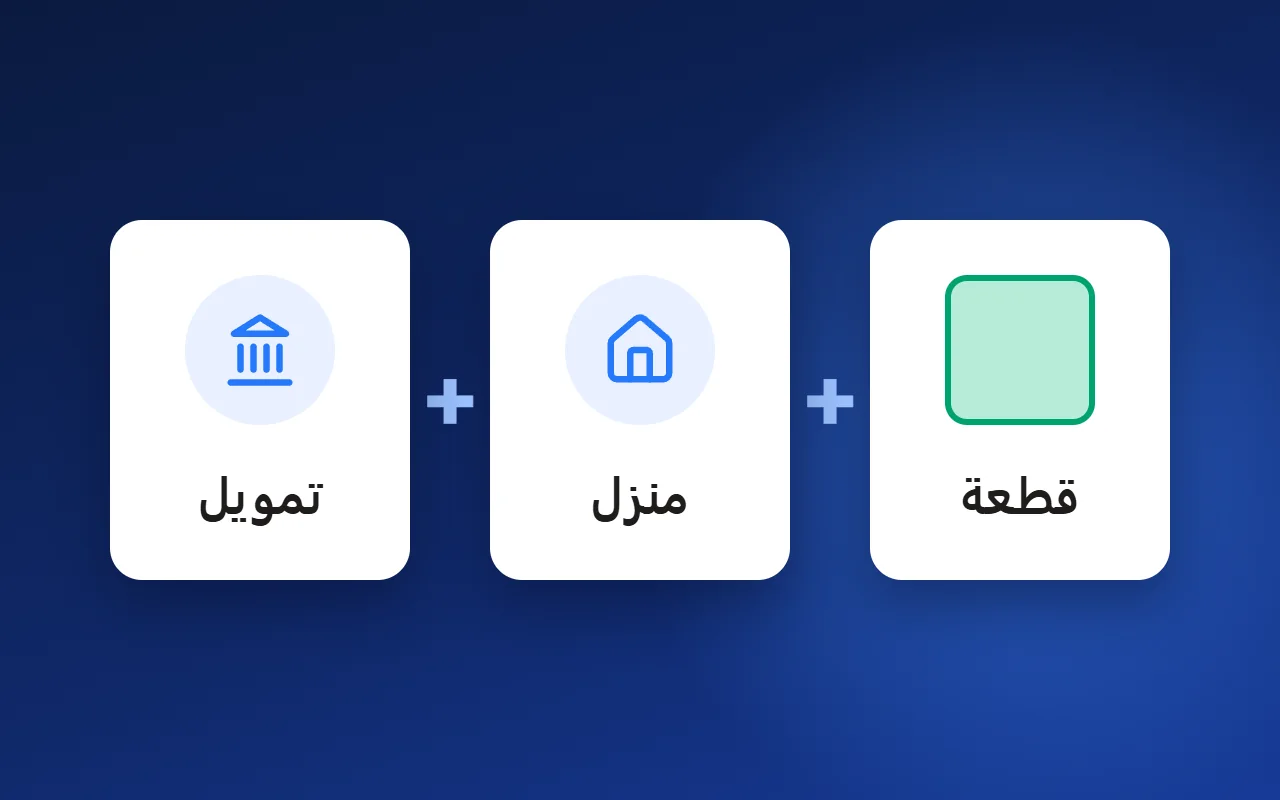
- أزواج جاهزة «قطعة + منزل» بسعر إجمالي
- قالب عرض تُدرج فيه البيانات بدل إعادة تنسيقه كل مرة
- قاعدة للوسطاء: خياران أو ثلاثة على الأقل في اليوم نفسه
- إمكانية إعداد العرض من الهاتف، فالمدير كثيرًا ما يكون في الموقع أو على الطريق
بأي أداة تُعدّ العروض
جدول بيانات وقالب مستند. يكفيان لمجمع صغير: الحاسبة في الجدول والعرض في محرر النصوص. مجانيان، لكن الأسعار والحالات تُنقل يدويًا، وكل عرض يخرج مختلفًا قليلًا.
محرر مستندات أو عروض تقديمية. العروض أنيقة وموحّدة، لكن بيانات القطع تُنسخ يدويًا أيضًا، والملف المرسل لا يعرف أن القطعة بيعت.
نظام مبيعات مرتبط ببيانات المجمع. يُبنى العرض من الأسعار والحالات وطرق الدفع نفسها التي يراها المشتري على الموقع — هكذا يعمل مثلًا Smart plan. العيب: يحتاج النظام إلى إعداد، أي إدخال القطع وطرق الدفع وقالب العرض.
كيف يعمل ذلك في Smart plan
تُحدَّد للمشروع طرق الدفع: الدفع الكامل، والتقسيط، والتمويل العقاري — مع الدفعة الأولى والمدة وسعر الفائدة. وتظهر الطريقة الافتراضية في بطاقة الوحدة على الموقع مع القسط الشهري.
يحدد المدير الوحدات في المشروع أو في قائمة الطلب، ويُعدّ عرضًا تجاريًا وفق قالب بهوية علامتك: صور ومخطط وسعر وجدول مقارنة لطرق الدفع. يمكن إعداد أكثر من قالب، ومنها قالب لمجموعة من القطع. وللمراسلة يُعدّ العرض نفسه صورة عمودية بالسعر وجدول الدفعات.
على المخطط العام يختار المشتري القطع بنفسه حسب السعر والمساحة والشارع، ويشارك القائمة برابط؛ والحد الأعلى للسعر من الحساب أعلاه هو القيمة المناسبة لهذا الفلتر. أما المفضلة ومقارنة الوحدات فتُفعَّل عند الطلب.
تساعد خدمة التمويل العقاري على تهيئة المشتري للموافقة، لكنها لا تمنح القروض ولا تقرر بدل البنك. وهي تعمل حاليًا كتجربة تجريبية وتُفعَّل عند الطلب.
يمكن رؤية شكل العرض مع القسط الشهري في مجمع تجريبي على صفحة «خدمة التمويل العقاري» — الرابط أدناه في قسم «حلول ذات صلة».
أسئلة وأجوبة
كيف يُحسب القسط الشهري لقطعة مع منزل؟
في خطة الدفع بلا فائدة: السعر ناقص الدفعة الأولى، مقسومًا على عدد الأشهر. في التمويل العقاري بأقساط متساوية: القسط = مبلغ التمويل × i / (1 − (1 + i)⁻ⁿ)، حيث i هو سعر الفائدة السنوي مقسومًا على 12، وn عدد الأشهر.
أيهما أفضل للمشتري: خطة الدفع من المطوّر أم التمويل العقاري؟
لا جواب واحد. الخطة لا تحتاج إلى بنك، لكن قسطها أعلى ومدتها أقصر عادة. التمويل يخفف القسط ويطيل المدة، لكنه يضيف فائدة ويتوقف على موافقة البنك. اعرض الطريقتين بالشروط نفسها ودع المشتري يقارن.
هل يمكن أن أعد المشتري بالقسط الوارد في العرض؟
في التمويل العقاري لا: الحساب مبدئي، والفائدة والمبلغ والقرار يحددها البنك بعد دراسة المشتري والعقار. اكتب ذلك في العرض صراحة. أما شروط خطة الدفع فيحددها المطوّر في العقد.
ماذا أرسل للمشتري الذي يختار عن بُعد: رابطًا أم PDF؟
للاختيار والنقاش مع العائلة أو الوسيط — رابطًا، ففيه الأسعار والحالات الحالية ويسهل تمريره. وPDF أو صورة عندما يُختار الخيار ويلزم تثبيته أو طباعته أو إرفاقه بطلب التمويل.
كيف يرى المشتري القسط الشهري قبل التواصل مع المدير؟
ضع الحساب على موقع المجمع، في بطاقة القطعة، مع الشروط. في Smart plan يتم ذلك عبر طرق الدفع في المشروع: تظهر الطريقة الافتراضية في بطاقة الوحدة مع القسط الشهري.