

Учаскені ай сайынғы төлем бойынша іріктеу: ипотекамен ұсынысты қалай жинау керек
Ипотекамен учаскеге коммерциялық ұсыныс төлемнен басталады: жарна мен ыңғайлы айлық төлемді сұраңыз, оларды баға шегіне айналдырыңыз, бірнеше нұсқа таңдап, есепті шарттарымен көрсетіңіз.
Қысқа жауап: бағадан емес, төлемнен есептеңіз
Қала сыртынан үй алушы сирек толық бағадан бастайды. Әдеттегі алғашқы сұрақ басқаша естіледі: «Мынадай жарна сала аламын — айына қанша төлеймін?» Адам қазір қанша сала алатынын және әр ай қанша төлей алатынын біледі. Жалпы сома оған азырақ айтады.
Сондықтан іріктеуді де кері бағытта жүргізу керек: төлем мен жарнадан — бағаға, бағадан — учаскелер мен үйлерге. Ал ұсыныс тек қорытындыны емес, төлем қандай шарттардан құралғанын да көрсетуі және соңғы шешімді банк қабылдайтынын ашық айтуы тиіс.
- Неге сатып алушы айлап есептейді
- Төлемді баға шегіне қалай айналдыру — мысалмен
- Ұсыныста не болуы керек
- Неге іріктемені сілтемемен жіберген жөн
- Қалай тез жауап беру және қандай құралмен
Мақала сату басшысына, менеджерлерге және коттедж кентінің иесіне арналған.
Неге сатып алушы «айына қанша» деп сұрайды
Сұхбаттарда сату басшылары мен агенттер бір көріністі сипаттады: клиент сұрауын бастапқы жарна мен айлық төлем арқылы құрады. Толық баға екінші орында. Отбасы бюджетіне қандай жүк түсетіні маңыздырақ.
Бұл қисынды. Үйі бар учаскені көбіне несиеге немесе бөліп алады, ал шешім айлық сомаға қарай қабылданады: көтере аламыз ба, жоқ па. «Учаске — пәлен, үй — пәленнен бастап» деген жауап сатып алушыны ипотеканы өзі есептеуге қалдырады. Әңгіме көбіне дәл осы жерде үзіледі.
Төлеммен жауап беретін менеджер сатып алушымен бір тілде сөйлеседі. Отбасының шамасы келмейтін нұсқалар бірден түседі, сатып алушы бәрібір алмайтын учаскені көрсетуге уақыт кетпейді.
Бағамен жауап
- Учаске мен үйдің бағасы бөлек
- Ипотеканы сатып алушы өзі есептейді
- Отбасы көтере ала ма — белгісіз
Төлеммен жауап
- Үйі бар учаске — бір қорытынды сома
- Аталған шарттардағы айлық төлем
- Қай нұсқаның шамасы келетіні көрінеді
Учаскелерді төлемге қарай қалай іріктеу: бюджеттен кері есептейміз
Төлемге қарай іріктеу — үш сұрақ және бір формула. Сатып алушыдан қазір қанша сала алатынын, қандай айлық төлем оған ыңғайлы екенін және несиені қанша мерзімге алуға дайын екенін сұраңыз. Мөлшерлемені серіктес банктен бүгінгі күнге алыңыз.
Содан кейін төлемді несиенің ең үлкен сомасына айналдырыңыз. Аннуитет үшін, яғни әр ай бірдей сома төленгенде: несие = төлем × (1 − (1 + i)⁻ⁿ) / i, мұндағы i — жылдық мөлшерлеменің 12-ге бөлінгені, n — айлармен мерзім. Бастапқы жарнаны қосыңыз — сатып алу бағасының шегі шығады.
Шартты сандармен мысал, кез келген валютада. Жарна 30 000, айлық төлем 1 000, мөлшерлеме жылына 6 %, мерзім 25 жыл. Айлық мөлшерлеме — 0,5 %, айлар — 300. Несие шамамен 155 200, баға шегі шамамен 185 200 болады. Бұл нарықтық мөлшерлеме де, ұсыным да емес — кез келген кестеде қайталауға болатын арифметика.
Шек шарттарға қатты тәуелді. Сол мөлшерлемемен 20 жылға несие шамамен 139 600-ге дейін, ал 25 жылға 8 % мөлшерлемемен шамамен 129 600-ге дейін төмендейді. Сондықтан есеп шарттары дауыстап айтылады және ұсынысқа жазылады, менеджердің есінде қалмайды.
Шек белгілі болғанда, оған сыятын учаскелер мен «учаске + үй» жұптарын таңдап, үш-бес нұсқа қалдырыңыз: екеуі шектен төмен, біреуі дәл шекте және біреуі сәл жоғары — сатып алушы неге қосымша төлейтінін көруі үшін.
- Жарна, төлем, мерзім және мөлшерлеме
- Сатып алу бағасының шегі
- Шекке сыятын учаскелер мен үйлер
- Ұсыныста үш-бес нұсқа
Ипотекамен ұсыныста не болуы керек
Сатып алушы ұсынысты үйіне алып кетіп, отбасына көрсетеді. Онда менеджерге қоңырау шалмай шешім қабылдауға қажеттінің бәрі болуы, ал кейін шындыққа жанаспай шығатын ештеңе болмауы тиіс.
Көбіне екі нәрсе жетіспейді: есеп шарттары мен күні. Мөлшерлеме мен мерзімсіз төлем ештеңені білдірмейді, ал күнсіз сатып алушы бір айдан кейін енді жоқ санға сілтейді.
- Учаске: нөмірі, ауданы, мәртебесі және ұсыныс күнгі бағасы
- Үй: жоба, аудан, баға және оған не кіреді
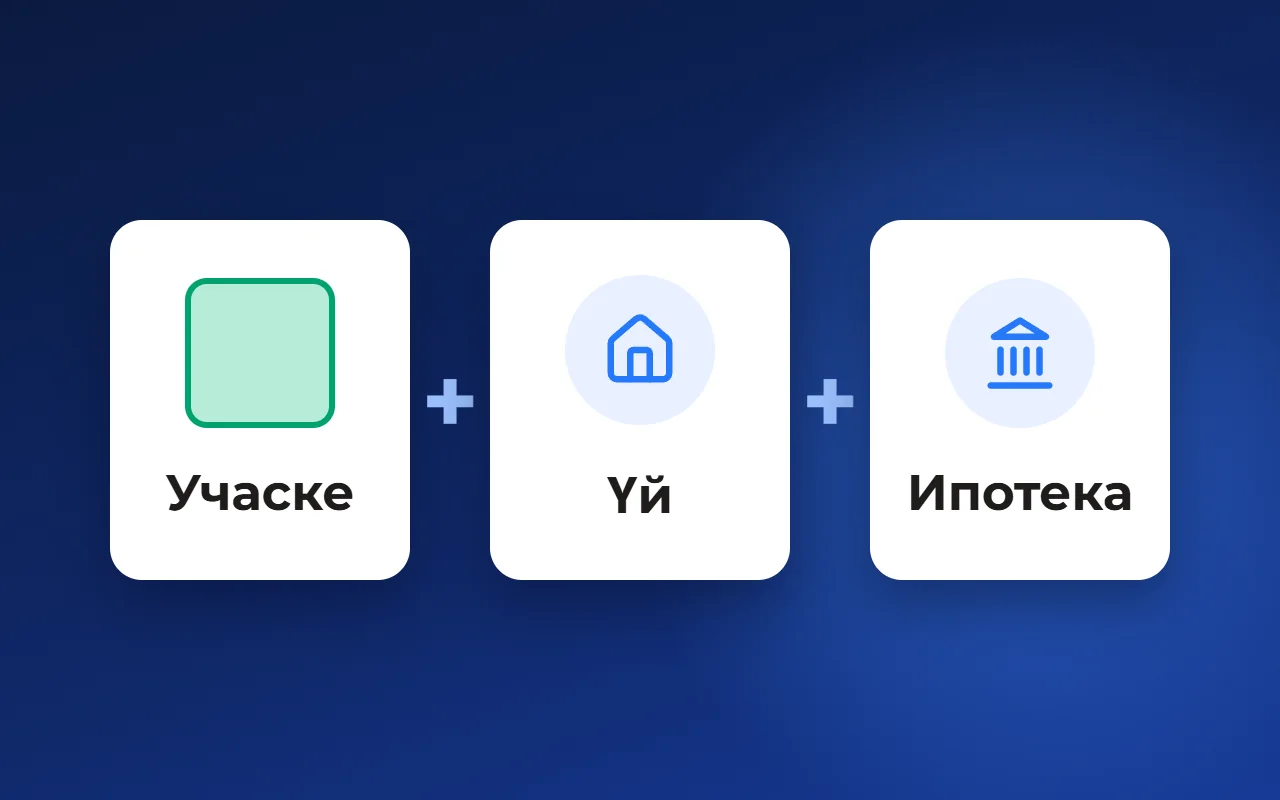
- Қорытынды: үйі бар учаске бір сомамен
- Төлеу тәсілдері қатар — толық төлем, құрылыс салушының бөліп төлеуі, ипотека — сатып алушы өзі салыстыруы үшін
- Шарттарымен төлем есебі: мөлшерлеме, мерзім, бастапқы жарна, несие сомасы
- Ескерту: есеп алдын ала, несие шарттары мен шешімі — банкте
- Келесі қадам: брондау, орнында көру немесе ипотекаға өтінім
Скриншоттар мен PDF орнына сілтемемен іріктеме — және отбасы шешімі
Әдеттегі тәжірибе — ұсынысты бас жоспар скриншоттарынан, кестеден және мессенджердегі мәтіннен жинау. Бұл ұзақ, әр менеджерде әртүрлі көрінеді және жіберілген сәтте ескіреді: учаске сатылды, баға өзгерді, ал сурет қалды.
Іріктемеге сілтеме басқаша жұмыс істейді. Сатып алушы сол үш-бес нұсқаны ағымдағы мәртебелер мен бағалармен ашады, кешке үйде оларға қайта оралады, жұбайына немесе ата-анасына жібереді. Үйі бар учаскені сирек жалғыз таңдайды, әрі бір ортақ іріктемені талқылау жіберілген үзінділерден ыңғайлы.
PDF бәрібір керек: ұсыныс басып шығарылғанда, хатқа тіркелгенде немесе банкке апарылғанда. Жұмыс істейтін сызба — таңдау мен талқылауға сілтеме, нақты нұсқаны бекітуге PDF немесе сурет.
Сілтемеде маңыздысы: телефонда жүйеге кірмей ашылады, тек жарияланғанды көрсетеді — ішкі өрістер мен комиссияларсыз, — ал сатып алушыда түсінікті әрекет бар: байланысу немесе брондау.
Қалай тез жауап беру: сатып алушыға және агентке
Сұхбаттарда сату басшылары мойындады: клиент бюджетіне қолмен жиналған іріктеме — ипотека есебімен, суреттер іздеумен және беттеумен — көп уақыт алады. Оны клиенті үшін сұраған агент күтпейді және бірінші келгенін көрсетеді.
Жылдамдықты менеджердің ерлігі емес, алдын ала дайындық береді:
- Серіктес банктер шарттары — мөлшерлеме, ең аз жарна, мерзімдер — жаңартылған күнімен бір кестеде
- Барлық менеджерге бір «төлем → баға шегі» калькуляторы
- Қорытынды бағасы бар дайын «учаске + үй» жұптары
- Әр жолы қайта жасалмайтын, деректер қойылатын ұсыныс үлгісі
- Агенттерге ереже: сол күні кемінде екі-үш нұсқа
- Ұсынысты телефоннан жинау мүмкіндігі — менеджер көбіне нысанда немесе жолда
Ұсыныстарды қандай құралмен жинау керек
Кесте және құжат үлгісі. Шағын кентке жарайды: калькулятор кестеде, ұсыныс мәтін редакторында. Тегін, бірақ бағалар мен мәртебелер қолмен көшіріледі, әр ұсыныс сәл басқаша шығады.
Құжат немесе презентация конструкторы. Ұсыныстар ұқыпты әрі бірдей көрінеді, бірақ лоттар туралы деректер бәрібір қолмен көшіріледі, ал жіберілген файл учаскенің сатылып кеткенін білмейді.
Кент деректеріне байланған сату жүйесі. Ұсыныс сатып алушы сайтта көретін сол бағалардан, мәртебелерден және төлеу тәсілдерінен жиналады — мысалы, Smart plan-да солай. Кемшілігі — жүйені баптау керек: лоттарды, төлеу тәсілдерін және ұсыныс үлгісін енгізу.
Smart plan-да бұл қалай жұмыс істейді
Нысанда төлеу тәсілдері беріледі: толық төлем, бөліп төлеу және ипотека — бастапқы жарнамен, мерзіммен және мөлшерлемемен. Әдепкі тәсіл сайттағы лот карточкасында айлық төлеммен бірге көрсетіледі.
Менеджер нысанда немесе өтінім іріктемесінде лоттарды белгілеп, брендке бапталған үлгі бойынша коммерциялық ұсыныс жасайды: фото, жоспар, баға және төлеу тәсілдерінің салыстыру кестесі. Үлгілер бірнешеу болуы мүмкін, соның ішінде бірнеше учаске іріктемесіне арналғаны да. Мессенджер үшін сол ұсыныс бағасы мен жарналар кестесі бар тік сурет түрінде жиналады.
Бас жоспарда сатып алушы учаскелерді баға, аудан және көше бойынша өзі іріктеп, іріктемені сілтеме арқылы бөліседі; жоғарыдағы есептегі баға шегі дәл осы сүзгіге арналған мән. Таңдаулылар мен лоттарды салыстыру сұраныс бойынша қосылады.
Ипотека қызметі сатып алушыны мақұлдауға дайындауға көмектеседі, бірақ несие бермейді және банктің орнына шешім қабылдамайды. Қазір ол пилот ретінде жұмыс істейді және сұраныс бойынша қосылады.
Айлық төлемі бар ұсыныс демо-кентте қалай көрінетінін «Ипотека қызметі» бетінен көруге болады — сілтеме төменде, «Тақырып бойынша шешімдер» блогында.
Сұрақтар мен жауаптар
Үйі бар учаскеге ипотека төлемі қалай есептеледі?
Үйі бар учаскенің қорытынды бағасынан бастапқы жарнаны шегеріңіз — бұл несие сомасы. Аннуитет төлемі = несие × i / (1 − (1 + i)⁻ⁿ), мұндағы i — жылдық мөлшерлеменің 12-ге бөлінгені, n — айлармен мерзім. Төлемнен бағаға кері есеп үшін формуланы аударады.
Коммерциялық ұсыныста қандай мөлшерлемені көрсету керек?
Серіктес банктің ұсыныс күнгі мөлшерлемесін — және күннің өзін. Қасына мерзімді, бастапқы жарнаны және несие сомасын жазыңыз. Шарттары анық бір есеп шартсыз төлемдер ауқымынан түсініктірек.
Сатып алушыға ұсыныстағы төлемді уәде етуге бола ма?
Жоқ. Есеп алдын ала: мөлшерлемені, соманы және несие бойынша шешімді банк қарыз алушы мен нысанды тексергеннен кейін белгілейді. Мұны ұсыныста ашық жазыңыз — сонда шарттар өзгерсе, бұл сатып алушы үшін жағымсыз тосынсый болмайды.
Не жіберген дұрыс: іріктемеге сілтеме ме, әлде PDF пе?
Таңдау мен отбасымен талқылау үшін — сілтеме: онда ағымдағы бағалар мен мәртебелер бар, оны жіберу оңай. PDF немесе сурет — нұсқа таңдалып, оны бекіту, басып шығару немесе банкке өтінімге тіркеу керек болғанда.
Айлық төлемді менеджерге қоңырауға дейін қалай көрсетуге болады?
Есепті кент сайтына, учаске карточкасына, шарттарымен қойыңыз. Smart plan-да бұл нысанның төлеу тәсілдері арқылы жасалады: әдепкі тәсіл лот карточкасында айлық төлеммен бірге шығады.